Domain mysocialsecurity.de kaufen?
Wir ziehen mit dem Projekt
mysocialsecurity.de um.
Sind Sie am Kauf der Domain
mysocialsecurity.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mysocialsecurity.de kaufen?
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **
Ist Sozialversicherung und Rentenversicherung das gleiche?
Ist Sozialversicherung und Rentenversicherung das gleiche? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Kranken-, Unfall- und Arbeitslosenversicherung. Insgesamt dienen sowohl Sozialversicherung als auch Rentenversicherung dazu, soziale Risiken abzusichern und die soziale Sicherheit der Bürger zu gewährleisten. **
Ähnliche Suchbegriffe für Forstnerbohrer-30x90mm
Top-Angebote
Produkte zum Begriff Forstnerbohrer-30x90mm:
-
Scharnberger+Hasenbein LED-Röhrenlampe E27 30x90mm 5W 470lm 38247Nennspannung=220..240 VNennstrom=21..23 mALeistungsfaktor=0,8Lampenleistung=5 WSpannungsart=ACLichtstrom=470 lmLampenlichtausbeute=94 lm/WFarbwiedergabeindex CRI=80-89Lampenform=Röhre, einseitig gesockeltFilamentlampe=jaAusführung Glas/Abdeckung=klarLichtfarbe nach EN 12464-1=warmweiß <3300 KSockel=E27Farbe=weißFarbtemperatur=2700 KGehäusefarbe=sonstigeAusstrahlungswinkel=360 °Farbkonsistenz (McAdam-Ellipse)=SDCM6Dimmung Phasenabschnitt=jaDimmung Phasenanschnitt=jaOhne Dimmfunktion=neinDurchmesser=30 mmLänge=95 mmEnergieeffizienzklasse nach EU-Richtlinie 2019/2015=FLampenbezeichnung=sonstigeMin. Anzahl der Schaltvorgänge=50000Gewichteter Energieverbrauch in 1.000 Stunden=5 kWhMittlere Nennlebensdauer=25000 hFernbedienung möglich=neinMit Fernbedienung=nein...12,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HWH LED SMD Lampe T30 E14 4W 400 lm WW 30x90mm BLU-49430Farbe: weiß Größe: Ø/ L: 3/ 9 cm Material: Kunststoff Material: Glas Produktart: LED Lampe Lampentyp: Stablampe, Retrofit Sockelbezeichnung des Leuchtmittels: E14 Betriebsspannung: 220-240 V~ Dimmbar: nein Netzfrequenz: 50/60 Hz Leistungsaufnahme: 4 W Ausstrahlungswinkel: 300 ° - Leuchtmitteltyp: LED Lichtfarbe: extra warmweiß Lichtstrom: 400 lm Farbtemperatur: 2700 K Mittlere Lampenlebensdauer: 15000 Std. Schaltzyklen: 50000 Farbwiedergabeindex: >80 Ra Farbwiedergabestufe: 1B IP-Schutzart: IP20 Kolbenform: T30 Energieeffizienz-Klasse: E Energieverbrauch: 4 kWh/1.000 h Artikelnummer: BLU-49430 Abgabemenge: 1 Stück Marke: Blulaxa Hersteller: HWH4,82 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
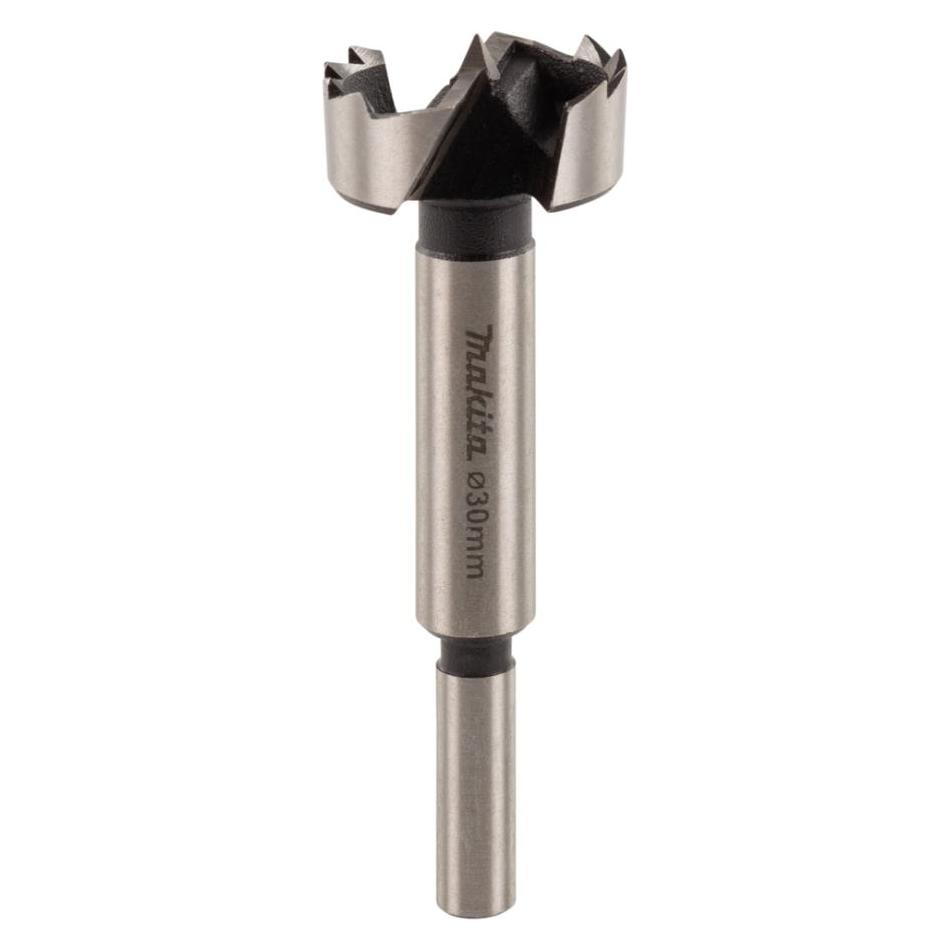
Forstnerbohrer 30 mmDer Forstnerbohrer besitzt eine hervorragende Lebensdauer beim Bohren von Präzisionslöchern. Das zahnförmige Design sorgt für weniger Reibung und Hitze, woraus sich eine höhere Haltbarkeit ergibt. Die kurze Zentrierspitze des Präzisionsbohrers hat zwei Hauptschnittkanten und eine Peripherschnittkante (zahnförmig) für exakte Ergebnisse. Durch die großen spänefreien Zonen, die einen optimierten Späneabtransport ermöglichen, wird die Schnellbohrpräzision des Bohrers weiter unterstützt. Er ermöglicht ein glattes, splitterfreies Bohren von Blindlöchern sowie das Bohren an Kanten und Schrägen, z. B. für die Befestigung von Scharnieren, das Dübeln oder Entfernen von Astlöchern. Für das Bohren in Weich- oder Hartholz, Furnierholz und nicht laminierte Spanplatte. Der 3-seitige Schaft des Forstnerbohrers verhindert ein Durchdrehen im Spannfutter. Er ist gemäß DIN 7483G hergestellt, mit einer Schneidenhärte von mindestens 50 HRC. Durchmesser (D) mm: 30.00 Gesamtlänge mm: 90 Schaftdurchmesser (d) mm: 817,10 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
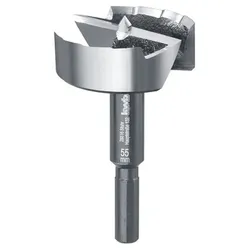
Forstnerbohrer SPEED, ø55.0mmForstnerbohrer SPEED, nach DIN 7483 G, für die Holzbearbeitung, vergüteter Spezialstahl, Bohrkopf geschmiedet mit patentiertem präzisions-Wellenschliff, optimal geschärfte und gehärtete Schneiden für extrem präzise, leichte Schnitte und ausrissfreie Bohrlochkanten auch bei großen Durchmessern, Zentrierspitze, geringe Gleitreibung, geringe Wärmeentwicklung, 3-fache Standzeit und deutlich schnelleres Bohren gegenüber herkömmlichen Forstnerbohrern, Farbe blank mit schwarzen Nuten, für alle Dreh- und Schlagbohrmaschinen mit 10 / 13 mm Futter, für Hart- und Weichholz, beschichtete Spanplatten, MDF-Platten, furniertes Holz, Tischlerplatten.51,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung?
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Pflegebedürftigkeit absichert. Die Rentenversicherung hingegen ist speziell darauf ausgerichtet, Einkommensausfälle im Alter abzufedern. Während die Sozialversicherung also einen breiteren Schutz bietet, konzentriert sich die Rentenversicherung ausschließlich auf die Absicherung im Alter. Beide Systeme sind in Deutschland gesetzlich verankert und dienen der sozialen Sicherung der Bevölkerung. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern, da er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenzahlungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber, was die Wettbewerbsfähigkeit beeinträchtigen kann. Ein niedriger Beitragssatz kann die Rentenversicherung und Sozialversicherung finanziell belasten und zu niedrigeren Rentenzahlungen führen, aber auch die Arbeitskosten senken und die Wirtschaft ankurbeln. Die Höhe des Beitragssatzes ist daher ein wichtiger Faktor für die Stabilität und Leistungsfähigkeit der Renten- und Sozialversicherungssysteme in verschiedenen **

Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung, indem er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenleistungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber. In einigen Ländern kann ein niedriger Beitragssatz zu geringeren Rentenleistungen führen, aber auch die Wettbewerbsfähigkeit der Unternehmen verbessern. Der Beitragssatz hat also direkte Auswirkungen auf die Renten- und Sozialversicherungssysteme sowie auf die Wirtschaft und den Arbeitsmarkt in verschiedenen Ländern. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
Top-Angebote
Produkte zum Begriff Forstnerbohrer-30x90mm:
-
Forstnerbohrer 30x90mmForstnerbohrer Ø 30,0 mm mit Zentrierspitze und Rundschaft. Der Bohrer hat eine Gesamtlänge von 90 mm und eine Arbeitslänge von 10 mm. Geeignet zum Bohren sauberer und präziser Sacklöcher oder Durchdringungslöcher mit mittleren bis großen Durchmessern. Durchmesser ;30 mm Länge;90 mm Arbeitslänge;10 mm Schaftgröße;8,0 mm VPE;18,83 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Scharnberger+Hasenbein LED-Röhrenlampe E27 30x90mm 5W 470lm 38247Nennspannung=220..240 VNennstrom=21..23 mALeistungsfaktor=0,8Lampenleistung=5 WSpannungsart=ACLichtstrom=470 lmLampenlichtausbeute=94 lm/WFarbwiedergabeindex CRI=80-89Lampenform=Röhre, einseitig gesockeltFilamentlampe=jaAusführung Glas/Abdeckung=klarLichtfarbe nach EN 12464-1=warmweiß <3300 KSockel=E27Farbe=weißFarbtemperatur=2700 KGehäusefarbe=sonstigeAusstrahlungswinkel=360 °Farbkonsistenz (McAdam-Ellipse)=SDCM6Dimmung Phasenabschnitt=jaDimmung Phasenanschnitt=jaOhne Dimmfunktion=neinDurchmesser=30 mmLänge=95 mmEnergieeffizienzklasse nach EU-Richtlinie 2019/2015=FLampenbezeichnung=sonstigeMin. Anzahl der Schaltvorgänge=50000Gewichteter Energieverbrauch in 1.000 Stunden=5 kWhMittlere Nennlebensdauer=25000 hFernbedienung möglich=neinMit Fernbedienung=nein...12,20 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
HWH LED SMD Lampe T30 E14 4W 400 lm WW 30x90mm BLU-49430Farbe: weiß Größe: Ø/ L: 3/ 9 cm Material: Kunststoff Material: Glas Produktart: LED Lampe Lampentyp: Stablampe, Retrofit Sockelbezeichnung des Leuchtmittels: E14 Betriebsspannung: 220-240 V~ Dimmbar: nein Netzfrequenz: 50/60 Hz Leistungsaufnahme: 4 W Ausstrahlungswinkel: 300 ° - Leuchtmitteltyp: LED Lichtfarbe: extra warmweiß Lichtstrom: 400 lm Farbtemperatur: 2700 K Mittlere Lampenlebensdauer: 15000 Std. Schaltzyklen: 50000 Farbwiedergabeindex: >80 Ra Farbwiedergabestufe: 1B IP-Schutzart: IP20 Kolbenform: T30 Energieeffizienz-Klasse: E Energieverbrauch: 4 kWh/1.000 h Artikelnummer: BLU-49430 Abgabemenge: 1 Stück Marke: Blulaxa Hersteller: HWH4,82 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **
-
Ist Sozialversicherung und Rentenversicherung das gleiche?
Ist Sozialversicherung und Rentenversicherung das gleiche? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Kranken-, Unfall- und Arbeitslosenversicherung. Insgesamt dienen sowohl Sozialversicherung als auch Rentenversicherung dazu, soziale Risiken abzusichern und die soziale Sicherheit der Bürger zu gewährleisten. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung?
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Pflegebedürftigkeit absichert. Die Rentenversicherung hingegen ist speziell darauf ausgerichtet, Einkommensausfälle im Alter abzufedern. Während die Sozialversicherung also einen breiteren Schutz bietet, konzentriert sich die Rentenversicherung ausschließlich auf die Absicherung im Alter. Beide Systeme sind in Deutschland gesetzlich verankert und dienen der sozialen Sicherung der Bevölkerung. **
Ähnliche Suchbegriffe für Forstnerbohrer-30x90mm
-
Forstnerbohrer 30 mmDer Forstnerbohrer besitzt eine hervorragende Lebensdauer beim Bohren von Präzisionslöchern. Das zahnförmige Design sorgt für weniger Reibung und Hitze, woraus sich eine höhere Haltbarkeit ergibt. Die kurze Zentrierspitze des Präzisionsbohrers hat zwei Hauptschnittkanten und eine Peripherschnittkante (zahnförmig) für exakte Ergebnisse. Durch die großen spänefreien Zonen, die einen optimierten Späneabtransport ermöglichen, wird die Schnellbohrpräzision des Bohrers weiter unterstützt. Er ermöglicht ein glattes, splitterfreies Bohren von Blindlöchern sowie das Bohren an Kanten und Schrägen, z. B. für die Befestigung von Scharnieren, das Dübeln oder Entfernen von Astlöchern. Für das Bohren in Weich- oder Hartholz, Furnierholz und nicht laminierte Spanplatte. Der 3-seitige Schaft des Forstnerbohrers verhindert ein Durchdrehen im Spannfutter. Er ist gemäß DIN 7483G hergestellt, mit einer Schneidenhärte von mindestens 50 HRC. Durchmesser (D) mm: 30.00 Gesamtlänge mm: 90 Schaftdurchmesser (d) mm: 817,10 €*Versand: 5,35 €Sichere Weiterleitung zum Anbieter
-
Forstnerbohrer SPEED, ø55.0mmForstnerbohrer SPEED, nach DIN 7483 G, für die Holzbearbeitung, vergüteter Spezialstahl, Bohrkopf geschmiedet mit patentiertem präzisions-Wellenschliff, optimal geschärfte und gehärtete Schneiden für extrem präzise, leichte Schnitte und ausrissfreie Bohrlochkanten auch bei großen Durchmessern, Zentrierspitze, geringe Gleitreibung, geringe Wärmeentwicklung, 3-fache Standzeit und deutlich schnelleres Bohren gegenüber herkömmlichen Forstnerbohrern, Farbe blank mit schwarzen Nuten, für alle Dreh- und Schlagbohrmaschinen mit 10 / 13 mm Futter, für Hart- und Weichholz, beschichtete Spanplatten, MDF-Platten, furniertes Holz, Tischlerplatten.51,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Forstnerbohrer SP ø12mmMit diesem Bohrer werden Hart- und Weichhölzer bearbeitet. Er schafft maßhaltige Sacklöcher ohne Ausrisse, Randbohrungen sowie Bohrungen, die schräg angesetzt sind. überzeugende Ergebnisse bei geringem Krafteinsatz werden durch die Kombination aus 2 Schneiden, Peripherieschneide und Zylinderschaft ermöglicht. Ein leichtes Ansetzen wird durch die Zentrierspitze erreicht.14,92 €*Versand: 4,94 €Sichere Weiterleitung zum Anbieter
-
D&O-Versicherung/AVB D&OD&O-Versicherung/AVB D&O , Die D&O-Versicherung ist ein komplexes Produkt: Das Dreiecksverhältnis aus Versicherer(n), versicherten Personen und Unternehmen - oft in der Doppelrolle als Versicherungsnehmer und Geschädigtem zugleich - sorgt für zahlreiche haftungs- und versicherungsrechtliche Fragen und Konflikte. Aufgrund nur spärlicher Rechtsprechung zur Managerhaftpflichtversicherung bleibt den Parteien dabei oft nur die interessengerechte Auslegung der Versicherungsbedingungen. Dieser Kommentar gibt einen Überblick über die Vertragsbedingungen der Vermögensschaden-Haftpflichtversicherung von Aufsichtsräten, Vorständen und Geschäftsführern (AVB D&O). Den AVB D&O werden jeweils am Ende des Kapitels marktübliche (Makler-)Versicherungsbedingungen gegenübergestellt. Die Autoren ordnen ein, zeigen noch ungeklärte Probleme mit praktischer Relevanz sowie Lösungsmöglichkeiten auf und geben einen Überblick sowie eine eigene Einschätzung zu aktueller Rechtsprechung und zur Praxis der Schadenregulierung. , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241202, Produktform: Leinen, Titel der Reihe: De Gruyter Kommentar##, Redaktion: Herdter, Fabian, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 512, Themenüberschrift: LAW / Insurance, Keyword: D&O; Versicherung; Versicherungsrecht; insurance; insurance law, Fachschema: Versicherung - Versicherungskaufmann~Wirtschaftsgesetz~Wirtschaftsrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 37, Gewicht: 1008, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,129,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern, da er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenzahlungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber, was die Wettbewerbsfähigkeit beeinträchtigen kann. Ein niedriger Beitragssatz kann die Rentenversicherung und Sozialversicherung finanziell belasten und zu niedrigeren Rentenzahlungen führen, aber auch die Arbeitskosten senken und die Wirtschaft ankurbeln. Die Höhe des Beitragssatzes ist daher ein wichtiger Faktor für die Stabilität und Leistungsfähigkeit der Renten- und Sozialversicherungssysteme in verschiedenen **
-
Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung, indem er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenleistungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber. In einigen Ländern kann ein niedriger Beitragssatz zu geringeren Rentenleistungen führen, aber auch die Wettbewerbsfähigkeit der Unternehmen verbessern. Der Beitragssatz hat also direkte Auswirkungen auf die Renten- und Sozialversicherungssysteme sowie auf die Wirtschaft und den Arbeitsmarkt in verschiedenen Ländern. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.