Domain mysocialsecurity.de kaufen?
Wir ziehen mit dem Projekt
mysocialsecurity.de um.
Sind Sie am Kauf der Domain
mysocialsecurity.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mysocialsecurity.de kaufen?
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **
Ist Sozialversicherung und Rentenversicherung das gleiche?
Ist Sozialversicherung und Rentenversicherung das gleiche? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Kranken-, Unfall- und Arbeitslosenversicherung. Insgesamt dienen sowohl Sozialversicherung als auch Rentenversicherung dazu, soziale Risiken abzusichern und die soziale Sicherheit der Bürger zu gewährleisten. **

Ähnliche Suchbegriffe für Pegelwandler
Top-Angebote
Produkte zum Begriff Pegelwandler:
-
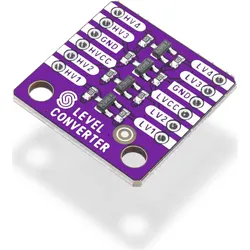
EJ.LIFE Npn/pnp-zu-npn-5v/24v-rechtecksignalwandler, 10-mhz-pegelwandlerMerkmale: 1. Das Modul kann ein 5-V-Eingangssignal in ein 24-V-Eingangssignal umwandeln und umgekehrt. 2. Es kann außerdem ein 5-V-Signal in 5 V oder ein 24-V-Signal in 24 V umwandeln und die Eingangs- und Ausgangssignale mittels eines Optokopplers trennen, wodurch die Störfestigkeit der Schaltung verbessert wird. 3. Der Eingangspegel kann über einen DIP-Schalter eingestellt werden; der 24-V-Ausgang ist ein NPN-Optokoppler mit einem Ausgangsstrom von 100 mA. 4. Es verfügt über eine Wandlungs- und Verstärkungsschaltung, eine gute Wellenform und eine hohe Ansteuerleistung. 5. Kompatibel mit gemeinsamen Kathoden- oder Anodenanschlüssen, entspricht den europäischen und japanischen API-Schnittstellenstandards. Spezifikationen: Beschreibung: Dieser Pegelwandler dient primär der Anpassung von SPS- oder MCU-Schnittstellen an andere Schaltungen, der Pegelwandlung externer Schaltungssignale oder anderen Pegelwandlungen zwischen Steuerschaltungen. Das Modul kann Signale gleichzeitig auf 8 Kanäle umwandeln und verwendet dafür einen Isolationschip mit 10 MHz Bandbreite, der Signalgeschwindigkeit und -integrität effektiv gewährleistet. Funktionen: Das Modul kann ein 5-V-Eingangssignal in ein 24-V-Eingangssignal umwandeln und umgekehrt. Es kann außerdem ein 5-V-Signal auf 5 V oder ein 24-V-Signal auf 24 V umwandeln und die Eingangs- und Ausgangssignale über einen Optokoppler isolieren, wodurch die Störfestigkeit der Schaltung verbessert wird. Der Eingangspegel kann über einen DIP-Schalter eingestellt werden. Der 24-V-Ausgang ist ein NPN-Optokoppler mit einem Ausgangsstrom von 100 mA. Es verfügt über eine Wandlungs- und Verstärkungsschaltung, die für eine gute Wellenform und hohe Ansteuerleistung sorgt. Kompatibel mit gemeinsamen Kathoden- oder gemeinsamen Anodenanschlüssen und entspricht den europäischen und japanischen SPS-Schnittstellenstandards. Kompatibel mit AC/DC-Eingangsspannungsanschlüssen und mit einer Betriebsanzeige ausgestattet. Bei einer Ausgangsspannung von 24 V handelt es sich um einen NPN-Ausgang mit offenem Stromkreis und einer maximalen Belastbarkeit von 1 A. Widerstand: 10 kΩ. Bei der Wandlung des Signals auf 24 V muss die Eingangsspannung 24 V betragen. Bei der Wandlung des Signals auf 5 V kann die Eingangsspannung zwischen 7 V und 35 V liegen. Für die Montage können Sie 4 M3-Abstandshalter (nicht im Lieferumfang enthalten) verwenden. Technische Daten: Modell: 8-5V24V-D Kanäle: 8 Kanäle Eingang: NPN- oder PNP-Rechtecksignal (5 V oder 24 V) Ausgang: NPN-Rechtecksignal (5 V oder 24 V) Größe: ca. 11 x 9 x 5 cm / 4,3 x 3,5 x 2 Zoll Gewicht: ca. 170 g Schalter SW1 SW2 SW3 SW4 SW5 SW6 SW7 SW8 5-V-Eingangspegel EIN EIN EIN EIN EIN EIN EIN EIN 24-V-Eingangspegel AUS AUS AUS AUS AUS AUS AUS AUS AUS AUS Lieferumfang: 1 x Pegelwandler Hinweis: Bitte beachten Sie, dass die neue und die alte Version dieses Produkts nach dem Zufallsprinzip versendet werden. Stellen Sie sicher, dass Sie damit einverstanden sind, bevor Sie bestellen.56,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung?
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Pflegebedürftigkeit absichert. Die Rentenversicherung hingegen ist speziell darauf ausgerichtet, Einkommensausfälle im Alter abzufedern. Während die Sozialversicherung also einen breiteren Schutz bietet, konzentriert sich die Rentenversicherung ausschließlich auf die Absicherung im Alter. Beide Systeme sind in Deutschland gesetzlich verankert und dienen der sozialen Sicherung der Bevölkerung. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern, da er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenzahlungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber, was die Wettbewerbsfähigkeit beeinträchtigen kann. Ein niedriger Beitragssatz kann die Rentenversicherung und Sozialversicherung finanziell belasten und zu niedrigeren Rentenzahlungen führen, aber auch die Arbeitskosten senken und die Wirtschaft ankurbeln. Die Höhe des Beitragssatzes ist daher ein wichtiger Faktor für die Stabilität und Leistungsfähigkeit der Renten- und Sozialversicherungssysteme in verschiedenen **

Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung, indem er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenleistungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber. In einigen Ländern kann ein niedriger Beitragssatz zu geringeren Rentenleistungen führen, aber auch die Wettbewerbsfähigkeit der Unternehmen verbessern. Der Beitragssatz hat also direkte Auswirkungen auf die Renten- und Sozialversicherungssysteme sowie auf die Wirtschaft und den Arbeitsmarkt in verschiedenen Ländern. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
Top-Angebote
Produkte zum Begriff Pegelwandler:
-
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **
-
Ist Sozialversicherung und Rentenversicherung das gleiche?
Ist Sozialversicherung und Rentenversicherung das gleiche? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Kranken-, Unfall- und Arbeitslosenversicherung. Insgesamt dienen sowohl Sozialversicherung als auch Rentenversicherung dazu, soziale Risiken abzusichern und die soziale Sicherheit der Bürger zu gewährleisten. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung?
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Pflegebedürftigkeit absichert. Die Rentenversicherung hingegen ist speziell darauf ausgerichtet, Einkommensausfälle im Alter abzufedern. Während die Sozialversicherung also einen breiteren Schutz bietet, konzentriert sich die Rentenversicherung ausschließlich auf die Absicherung im Alter. Beide Systeme sind in Deutschland gesetzlich verankert und dienen der sozialen Sicherung der Bevölkerung. **
Ähnliche Suchbegriffe für Pegelwandler
-
EJ.LIFE Npn/pnp-zu-npn-5v/24v-rechtecksignalwandler, 10-mhz-pegelwandlerMerkmale: 1. Das Modul kann ein 5-V-Eingangssignal in ein 24-V-Eingangssignal umwandeln und umgekehrt. 2. Es kann außerdem ein 5-V-Signal in 5 V oder ein 24-V-Signal in 24 V umwandeln und die Eingangs- und Ausgangssignale mittels eines Optokopplers trennen, wodurch die Störfestigkeit der Schaltung verbessert wird. 3. Der Eingangspegel kann über einen DIP-Schalter eingestellt werden; der 24-V-Ausgang ist ein NPN-Optokoppler mit einem Ausgangsstrom von 100 mA. 4. Es verfügt über eine Wandlungs- und Verstärkungsschaltung, eine gute Wellenform und eine hohe Ansteuerleistung. 5. Kompatibel mit gemeinsamen Kathoden- oder Anodenanschlüssen, entspricht den europäischen und japanischen API-Schnittstellenstandards. Spezifikationen: Beschreibung: Dieser Pegelwandler dient primär der Anpassung von SPS- oder MCU-Schnittstellen an andere Schaltungen, der Pegelwandlung externer Schaltungssignale oder anderen Pegelwandlungen zwischen Steuerschaltungen. Das Modul kann Signale gleichzeitig auf 8 Kanäle umwandeln und verwendet dafür einen Isolationschip mit 10 MHz Bandbreite, der Signalgeschwindigkeit und -integrität effektiv gewährleistet. Funktionen: Das Modul kann ein 5-V-Eingangssignal in ein 24-V-Eingangssignal umwandeln und umgekehrt. Es kann außerdem ein 5-V-Signal auf 5 V oder ein 24-V-Signal auf 24 V umwandeln und die Eingangs- und Ausgangssignale über einen Optokoppler isolieren, wodurch die Störfestigkeit der Schaltung verbessert wird. Der Eingangspegel kann über einen DIP-Schalter eingestellt werden. Der 24-V-Ausgang ist ein NPN-Optokoppler mit einem Ausgangsstrom von 100 mA. Es verfügt über eine Wandlungs- und Verstärkungsschaltung, die für eine gute Wellenform und hohe Ansteuerleistung sorgt. Kompatibel mit gemeinsamen Kathoden- oder gemeinsamen Anodenanschlüssen und entspricht den europäischen und japanischen SPS-Schnittstellenstandards. Kompatibel mit AC/DC-Eingangsspannungsanschlüssen und mit einer Betriebsanzeige ausgestattet. Bei einer Ausgangsspannung von 24 V handelt es sich um einen NPN-Ausgang mit offenem Stromkreis und einer maximalen Belastbarkeit von 1 A. Widerstand: 10 kΩ. Bei der Wandlung des Signals auf 24 V muss die Eingangsspannung 24 V betragen. Bei der Wandlung des Signals auf 5 V kann die Eingangsspannung zwischen 7 V und 35 V liegen. Für die Montage können Sie 4 M3-Abstandshalter (nicht im Lieferumfang enthalten) verwenden. Technische Daten: Modell: 8-5V24V-D Kanäle: 8 Kanäle Eingang: NPN- oder PNP-Rechtecksignal (5 V oder 24 V) Ausgang: NPN-Rechtecksignal (5 V oder 24 V) Größe: ca. 11 x 9 x 5 cm / 4,3 x 3,5 x 2 Zoll Gewicht: ca. 170 g Schalter SW1 SW2 SW3 SW4 SW5 SW6 SW7 SW8 5-V-Eingangspegel EIN EIN EIN EIN EIN EIN EIN EIN 24-V-Eingangspegel AUS AUS AUS AUS AUS AUS AUS AUS AUS AUS Lieferumfang: 1 x Pegelwandler Hinweis: Bitte beachten Sie, dass die neue und die alte Version dieses Produkts nach dem Zufallsprinzip versendet werden. Stellen Sie sicher, dass Sie damit einverstanden sind, bevor Sie bestellen.56,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern, da er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenzahlungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber, was die Wettbewerbsfähigkeit beeinträchtigen kann. Ein niedriger Beitragssatz kann die Rentenversicherung und Sozialversicherung finanziell belasten und zu niedrigeren Rentenzahlungen führen, aber auch die Arbeitskosten senken und die Wirtschaft ankurbeln. Die Höhe des Beitragssatzes ist daher ein wichtiger Faktor für die Stabilität und Leistungsfähigkeit der Renten- und Sozialversicherungssysteme in verschiedenen **
-
Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung, indem er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenleistungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber. In einigen Ländern kann ein niedriger Beitragssatz zu geringeren Rentenleistungen führen, aber auch die Wettbewerbsfähigkeit der Unternehmen verbessern. Der Beitragssatz hat also direkte Auswirkungen auf die Renten- und Sozialversicherungssysteme sowie auf die Wirtschaft und den Arbeitsmarkt in verschiedenen Ländern. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.