Domain mysocialsecurity.de kaufen?
Wir ziehen mit dem Projekt
mysocialsecurity.de um.
Sind Sie am Kauf der Domain
mysocialsecurity.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mysocialsecurity.de kaufen?
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **
Ist Sozialversicherung und Rentenversicherung das gleiche?
Ist Sozialversicherung und Rentenversicherung das gleiche? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Kranken-, Unfall- und Arbeitslosenversicherung. Insgesamt dienen sowohl Sozialversicherung als auch Rentenversicherung dazu, soziale Risiken abzusichern und die soziale Sicherheit der Bürger zu gewährleisten. **
Ähnliche Suchbegriffe für Erfolgreich
Top-Angebote
Produkte zum Begriff Erfolgreich:
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung?
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Pflegebedürftigkeit absichert. Die Rentenversicherung hingegen ist speziell darauf ausgerichtet, Einkommensausfälle im Alter abzufedern. Während die Sozialversicherung also einen breiteren Schutz bietet, konzentriert sich die Rentenversicherung ausschließlich auf die Absicherung im Alter. Beide Systeme sind in Deutschland gesetzlich verankert und dienen der sozialen Sicherung der Bevölkerung. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern, da er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenzahlungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber, was die Wettbewerbsfähigkeit beeinträchtigen kann. Ein niedriger Beitragssatz kann die Rentenversicherung und Sozialversicherung finanziell belasten und zu niedrigeren Rentenzahlungen führen, aber auch die Arbeitskosten senken und die Wirtschaft ankurbeln. Die Höhe des Beitragssatzes ist daher ein wichtiger Faktor für die Stabilität und Leistungsfähigkeit der Renten- und Sozialversicherungssysteme in verschiedenen **


Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung, indem er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenleistungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber. In einigen Ländern kann ein niedriger Beitragssatz zu geringeren Rentenleistungen führen, aber auch die Wettbewerbsfähigkeit der Unternehmen verbessern. Der Beitragssatz hat also direkte Auswirkungen auf die Renten- und Sozialversicherungssysteme sowie auf die Wirtschaft und den Arbeitsmarkt in verschiedenen Ländern. **
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
Top-Angebote
Produkte zum Begriff Erfolgreich:
-
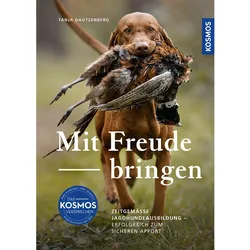
Mit Freude bringen - erfolgreich zum sicheren ApportMit Freude bringen – erfolgreich zum sicheren Apport von Tanja Dautzenberg, erschienen am 22. Januar 2024, ist der ideale Ratgeber für alle, die ihren Hund zu einem zuverlässigen und sicheren Apportierer ausbilden möchten. Ob bei der Enten-, Gänse-, Krähen- oder Treibjagd auf Niederwild – ein Hund, der sicher apportieren kann, ist für die Jagd unverzichtbar. In diesem umfassenden Buch fasst die erfahrene Hundetrainerin und Forstingenieurin Tanja Dautzenberg die wichtigsten Methoden der Apportierausbildung zusammen und gibt wertvolle Hinweise, wie man die passende Methode für den eigenen Hund findet. Dabei erklärt sie nicht nur die grundlegenden Techniken, sondern geht auch auf individuelle Herausforderungen ein, um eine erfolgreiche Ausbildung zu gewährleisten. Auf 144 Seiten bietet dieses Werk viele hilfreiche Tipps und praxisorientierte Ratschläge. In deutscher Sprache verfasst.24,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
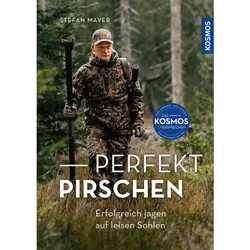
Perfekt pirschen - Erfolgreich jagen auf leisen SohlenPerfekt pirschen - Erfolgreich jagen auf leisen Sohlen – Praktische Anleitung zum aktiven Pirschen Warum gezieltes Pirschen der Fokus dieses Ratgebers ist Stefan Mayer beschreibt das aktive Pirschen als besonders anspruchsvolle Form der Jagd und erklärt, wie Fehlverhalten nicht nur zum Misserfolg führt, sondern Wild nachhaltig vergrämen kann, sodass der Leser das Risiko fehlerhafter Vorgehensweisen besser einschätzen kann. Wann und wo Pirschen wirkungsvoll angewandt wird Der Ratgeber behandelt, wie, wann und wo erfolgreiches Pirschen auf unterschiedliche Wildarten funktioniert und gibt damit Orientierung für Einsätze sowohl am Tag als auch bei Nacht. Praxisnahes Expertenwissen kompakt aufbereitet Auf 176 Seiten fasst der Forstmann sein Experten-Know-how zusammen und bietet eine kompakte, fachliche Anleitung, die sich an der Komplexität der Methode orientiert und dem Leser konkrete Erwartungen an die Inhalte ermöglicht. Handliches Format für die Praxis Das Hardcover im laminierten Pappband liegt mit den Maßen 246 mm x 178 mm x 20 mm handlich genug in der Hand, um es bei der Vorbereitung und im Feld zurate zu ziehen und dabei die gebotenen Hinweise zur pirschtechnischen Vorgehensweise direkt verfügbar zu haben. Highlights Ratgeber zum aktiven Pirschen von Stefan Mayer Behandelt erfolgreiches Pirschen am Tag und bei Nacht 176 Seiten Fachwissen zur anspruchsvollsten Form der Jagd Produktdetails Hardcover-Ausgabe mit laminiertem Pappband Fachlicher Ratgebertext von Forstmann Stefan Mayer Technische Daten/Lieferumfang Abmessungen: 246 mm x 178 mm x 20 mm Seitenanzahl: 176 Seiten Erscheinungstag: 20.04.202628,00 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 5000€Geräteschutz bis 5.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 5.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement ...479,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Sozialversicherung gleich Rentenversicherung?
Ist Sozialversicherung gleich Rentenversicherung? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter auch die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Krankenversicherung, die Arbeitslosenversicherung und die Unfallversicherung. Jeder Bereich hat spezifische Leistungen und Voraussetzungen, die sich voneinander unterscheiden. Insgesamt sollen die verschiedenen Zweige der Sozialversicherung dazu beitragen, die soziale Sicherheit der Bürgerinnen und Bürger zu gewährleisten. **
-
Ist Sozialversicherung und Rentenversicherung das gleiche?
Ist Sozialversicherung und Rentenversicherung das gleiche? Nein, Sozialversicherung ist ein übergeordneter Begriff, der verschiedene Versicherungszweige umfasst, darunter die Rentenversicherung. Die Rentenversicherung ist speziell darauf ausgerichtet, die finanzielle Absicherung im Alter zu gewährleisten. Andere Bereiche der Sozialversicherung umfassen beispielsweise die Kranken-, Unfall- und Arbeitslosenversicherung. Insgesamt dienen sowohl Sozialversicherung als auch Rentenversicherung dazu, soziale Risiken abzusichern und die soziale Sicherheit der Bürger zu gewährleisten. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung?
Was ist der Unterschied zwischen Sozialversicherung und Rentenversicherung? Die Sozialversicherung ist ein umfassendes System, das verschiedene Risiken wie Krankheit, Unfall, Arbeitslosigkeit und Pflegebedürftigkeit absichert. Die Rentenversicherung hingegen ist speziell darauf ausgerichtet, Einkommensausfälle im Alter abzufedern. Während die Sozialversicherung also einen breiteren Schutz bietet, konzentriert sich die Rentenversicherung ausschließlich auf die Absicherung im Alter. Beide Systeme sind in Deutschland gesetzlich verankert und dienen der sozialen Sicherung der Bevölkerung. **
Ähnliche Suchbegriffe für Erfolgreich
-
Versicherung bis 200€Geräteschutz bis 200 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 200 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnement und ...49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 15000€Geräteschutz bis 15.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 15.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1079,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 10000€Geräteschutz bis 10.000 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 10.000 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...839,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Versicherung bis 22500€Geräteschutz bis 22.500 €Diese Versicherungsstufe eignet sich für Kameras, Objektive, Blitzgeräte und Ferngläser mit einem Kaufpreis bis 22.500 €.Bei Neugeräten erhalten Sie 3 Jahre Versicherungsschutz ab Kaufdatum, bei Gebrauchtgeräten 1 Jahr. Die Zahlung erfolgt einmalig beim Kauf – ohne Abonnemen...1439,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zur Bestimmung von Beitragssätzen und -höhen genutzt werden?
Die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge kann genutzt werden, um die finanziellen Risiken und Kosten für die Versicherungsunternehmen zu bestimmen. Anhand von statistischen Daten und Annahmen werden die Beitragssätze und -höhen berechnet, um sicherzustellen, dass die Versicherungsunternehmen langfristig profitabel bleiben. Zudem ermöglicht die Beitragskalkulation eine angemessene Verteilung der Kosten auf die Versicherten, basierend auf individuellen Risikofaktoren und Leistungsansprüchen. Durch die Nutzung von Beitragskalkulation können Versicherungsunternehmen wettbewerbsfähige Tarife anbieten und gleichzeitig die finanzielle Stabilität und Nachhaltigkeit ihrer Produkte gewährleisten. **
-
Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern, da er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenzahlungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber, was die Wettbewerbsfähigkeit beeinträchtigen kann. Ein niedriger Beitragssatz kann die Rentenversicherung und Sozialversicherung finanziell belasten und zu niedrigeren Rentenzahlungen führen, aber auch die Arbeitskosten senken und die Wirtschaft ankurbeln. Die Höhe des Beitragssatzes ist daher ein wichtiger Faktor für die Stabilität und Leistungsfähigkeit der Renten- und Sozialversicherungssysteme in verschiedenen **
-
Wie beeinflusst der Beitragssatz die Rentenversicherung und die Sozialversicherung in verschiedenen Ländern?
Der Beitragssatz beeinflusst die Rentenversicherung und die Sozialversicherung, indem er bestimmt, wie viel Geld von Arbeitnehmern und Arbeitgebern in das System eingezahlt wird. Ein hoher Beitragssatz kann zu höheren Rentenleistungen führen, aber auch zu höheren Lohnnebenkosten für Arbeitgeber. In einigen Ländern kann ein niedriger Beitragssatz zu geringeren Rentenleistungen führen, aber auch die Wettbewerbsfähigkeit der Unternehmen verbessern. Der Beitragssatz hat also direkte Auswirkungen auf die Renten- und Sozialversicherungssysteme sowie auf die Wirtschaft und den Arbeitsmarkt in verschiedenen Ländern. **
-
Wie kann die Beitragskalkulation in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge effektiv genutzt werden, um die finanzielle Stabilität und Rentabilität zu gewährleisten?
Die Beitragskalkulation ist ein wichtiges Instrument, um die finanzielle Stabilität und Rentabilität in den Bereichen Versicherung, Rentenversicherung und betriebliche Altersvorsorge zu gewährleisten. Durch eine genaue Analyse der Risiken und Kosten können Versicherungsunternehmen angemessene Beiträge festlegen, um ihre finanzielle Stabilität zu sichern. Zudem ermöglicht die Beitragskalkulation eine effektive Planung und Steuerung der Kapitalanlagen, um eine rentable Rendite zu erzielen. Darüber hinaus können Versicherungsunternehmen durch die Beitragskalkulation ihre Wettbewerbsfähigkeit stärken und langfristige finanzielle Verpflichtungen erfüllen. Insgesamt ist die Beitragskalkulation ein unverzichtbares Instrument, um die finanzi **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.